ما هي ضريبة الشركات في الإمارات؟ (النسبة والحد وفرق TRN وTIN)
دليل عملي 2026 لضريبة الشركات في الإمارات: النسبة القياسية، حد الربح الخاضع، من يجب عليه الامتثال، والفرق بين TRN وTIN.
لخّص هذا الدليل أو تحقّق منه عبر الذكاء الاصطناعي:
يفتح مساعد الذكاء الاصطناعي المفضل لديك مع رابط المقال وسياق الامتثال لمتطلبات زاتكا.
إذا أردت الإجابة المباشرة:
- ضريبة الشركات في الإمارات هي ضريبة على أرباح الأعمال.
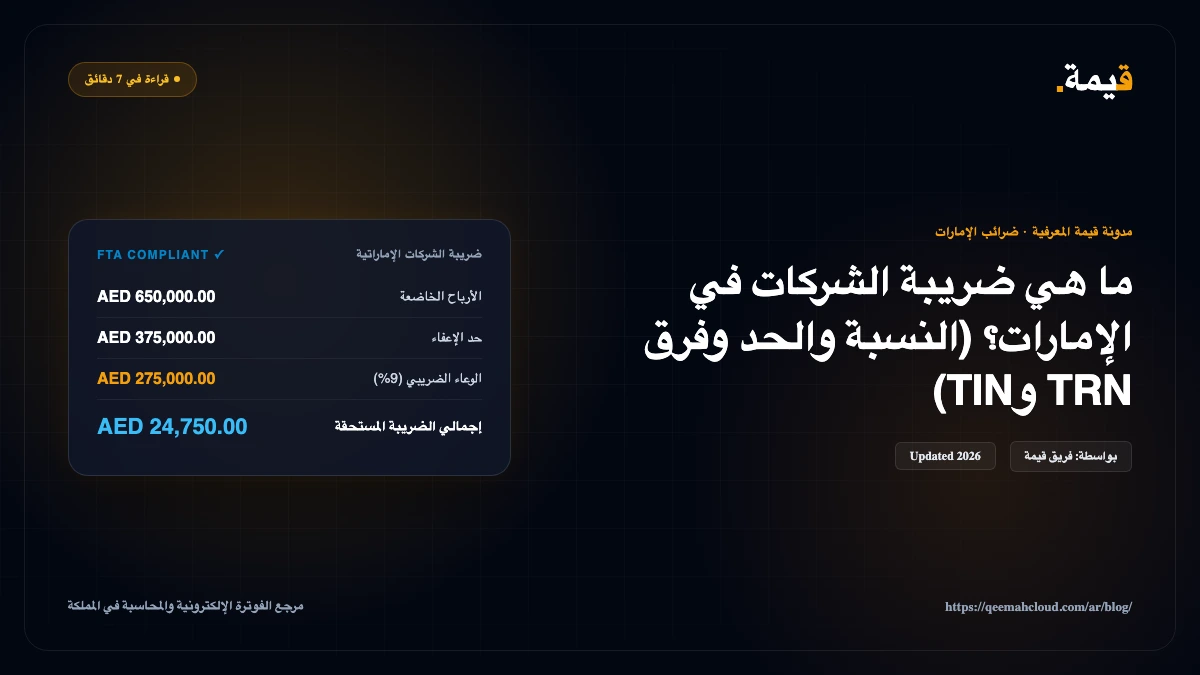
- نسبة 0% حتى 375,000 درهم من الربح الخاضع.
- نسبة 9% لما يزيد على هذا الحد.
ما المقصود بضريبة الشركات بشكل مبسط؟
ضريبة الشركات لا تُحسب على كامل الإيرادات، بل على الربح الخاضع للضريبة بعد التعديلات المحاسبية والضريبية المسموح بها.
لذلك قد تختلف الضريبة بين شركتين لديهما نفس المبيعات بسبب اختلاف التكاليف والهيكلة والتسويات.
ضريبة الشركات مقابل ضريبة القيمة المضافة
يحدث خلط متكرر بين النوعين، والفرق كالتالي:
- ضريبة القيمة المضافة: ضريبة على المبيعات والفواتير (على مستوى المعاملة).
- ضريبة الشركات: ضريبة على الأرباح (على مستوى الكيان).
قد تكون ضريبة القيمة المضافة مضبوطة لديك، لكن مع ضعف الإقفال المحاسبي تبقى مخاطر ضريبة الشركات مرتفعة.
الفرق بين TRN و TIN في الإمارات
هذا من أكثر الأسئلة شيوعاً عند إعداد الموردين والعملاء.
- TRN (Tax Registration Number): الرقم الضريبي المتداول عملياً في الإمارات، خصوصاً في سياق ضريبة القيمة المضافة.
- TIN (Tax Identification Number): مصطلح دولي عام لرقم التعريف الضريبي.
عملياً، عند طلب “TIN” من شركة إماراتية، غالباً يكون المقصود رقم TRN.
للتعريفات:
من الأكثر حاجة لهذا الموضوع الآن؟
هذه الصفحة مهمة خصوصاً إذا كنت:
- منشأة إماراتية صغيرة/متوسطة تقترب من حدود الربحية.
- مجموعة شركات تحتاج توحيداً محاسبياً وضريبياً دقيقاً.
- تعمل على مشروع امتثال ضريبي وجاهزية فوترة إلكترونية معاً.
لماذا يرتبط هذا بجاهزية الفوترة الإلكترونية؟
مع تقدم برامج الفوترة الإلكترونية في الإمارات، تظهر بسرعة مشكلات البنية المحاسبية:
- أخطاء بيانات العملاء،
- عدم اتساق الخرائط الضريبية،
- نقص المعرّفات،
- وفروقات المطابقة والتسوية.
لذلك الأفضل تنفيذ جاهزية ضريبة الشركات وجاهزية الفوترة الإلكترونية ضمن مسار واحد.
للتطبيق العملي:
إذا كنت تدير السعودية والإمارات معاً، افصل مسارات الامتثال حسب الدولة والكيان القانوني. ولمتطلبات السعودية راجع دليل زاتكا للفوترة الإلكترونية.
هذه الصفحة للتوعية العامة وليست استشارة قانونية أو ضريبية. للحالات الخاصة، راجع الإرشادات الرسمية في الإمارات ومستشارك الضريبي.
الأسئلة الشائعة
ما هي ضريبة الشركات في الإمارات؟
هي ضريبة اتحادية على أرباح الأعمال. النسبة القياسية 9% لما يزيد عن حد الربح الخاضع، بينما الأرباح المؤهلة حتى 375,000 درهم تخضع لنسبة 0%.
من يجب عليه التسجيل في ضريبة الشركات بالإمارات؟
معظم الشركات والكيانات الخاضعة لضريبة الشركات يجب عليها التسجيل لدى الهيئة الاتحادية للضرائب والحصول على رقم تسجيل ضريبي خاص بضريبة الشركات.
هل TRN هو نفسه TIN في الإمارات؟
عملياً في الإمارات يُستخدم TRN كمعرّف ضريبي شائع خاصة في إجراءات ضريبة القيمة المضافة. أما TIN فهو مصطلح عام دولي لرقم التعريف الضريبي، وغالباً يقصد به المستخدمون رقم TRN عند التعامل اليومي.
هل ضريبة الشركات هي نفسها ضريبة القيمة المضافة؟
لا. ضريبة القيمة المضافة تُفرض على المعاملات البيعية، بينما ضريبة الشركات تُفرض على الأرباح. لكل منهما إطار امتثال مختلف.
ما علاقة ضريبة الشركات بجاهزية الفوترة الإلكترونية في الإمارات؟
الامتثال لضريبة الشركات يعتمد على حسابات دقيقة، بينما جاهزية الفوترة الإلكترونية تعتمد على بيانات فواتير منظمة. كلاهما يحتاج دقة في الدليل المحاسبي والخرائط الضريبية وتعريفات العملاء.